Осень 2026 года — время «писем счастья» от налоговой. Миллионы россиян уже получили уведомления с суммами налога на процентный доход по депозитам за 2025 год. Давайте разберёмся, как работает этот налог, кто его платит и почему депозиты перестают быть безналоговой гаванью.
Почему это касается почти каждого
На банковских вкладах у населения сосредоточена рекордная сумма — порядка 67 триллионов рублей. Когда в 2020 году налог на проценты только вводили, чиновники обещали, что он затронет не более 1% вкладчиков. Реальность оказалась другой: с налогом столкнулось гораздо больше людей.
Если у вас суммарно по всем банкам накоплено больше 1 миллиона рублей, скорее всего, вы уже получили уведомление.
Как рассчитывается налог: формула простыми словами
Налог взимается не со всей суммы процентов, а только с той части, которая превышает необлагаемый лимит.
Формула лимита: 1 000 000 ₽ × максимальная ключевая ставка ЦБ за год.
Для дохода, полученного в 2025 году, максимальная ключевая ставка составила 21%. Значит, необлагаемый лимит равен 210 000 рублей.
Пример расчёта:
У вас несколько вкладов в разных банках
За 2025 год суммарно вы получили 280 000 рублей процентов
Необлагаемый лимит — 210 000 рублей
Налог рассчитывается с разницы: 280 000 – 210 000 = 70 000 рублей
Сумма налога: 70 000 × 13% = 9 100 рублей
Если ваш совокупный процентный доход за год меньше 210 000 рублей — налог платить не нужно.
Кто и сколько платит
Ставка НДФЛ зависит от вашего общего дохода за год:
- 13% — если совокупный доход до 2,4 млн рублей.
- 15% — если доход превышает 2,4 млн рублей
PS: в будущем планируют установить прогрессивную шкалу.
Рассмотрим несколько ситуаций.
Пример 1. Вкладчик получил за год 180 000 рублей процентов. Доход меньше необлагаемого лимита (210 000 рублей) — налог равен нулю.
Пример 2. Процентный доход составил 300 000 рублей. Налогом облагается разница: 300 000 − 210 000 = 90 000 рублей. Сумма налога: 90 000 × 13% = 11 700 рублей.
Пример 3. Доход по вкладам — 2 500 000 рублей. Здесь применяется повышенная ставка. Налог рассчитывается следующим образом: с суммы до 2,4 млн рублей — 13%, с превышения — 15%. Итоговая сумма будет значительной.
Где найти точную сумму налога
Все данные по банкам налоговая уже получила автоматически. Вам остаётся только проверить уведомление.
Сделать это можно двумя способами:
- Личный кабинет ФНС: lkfl2.nalog.ru/lkfl — раздел «Уведомления»
- Электронная почта — если вы подписаны на рассылку от налоговой
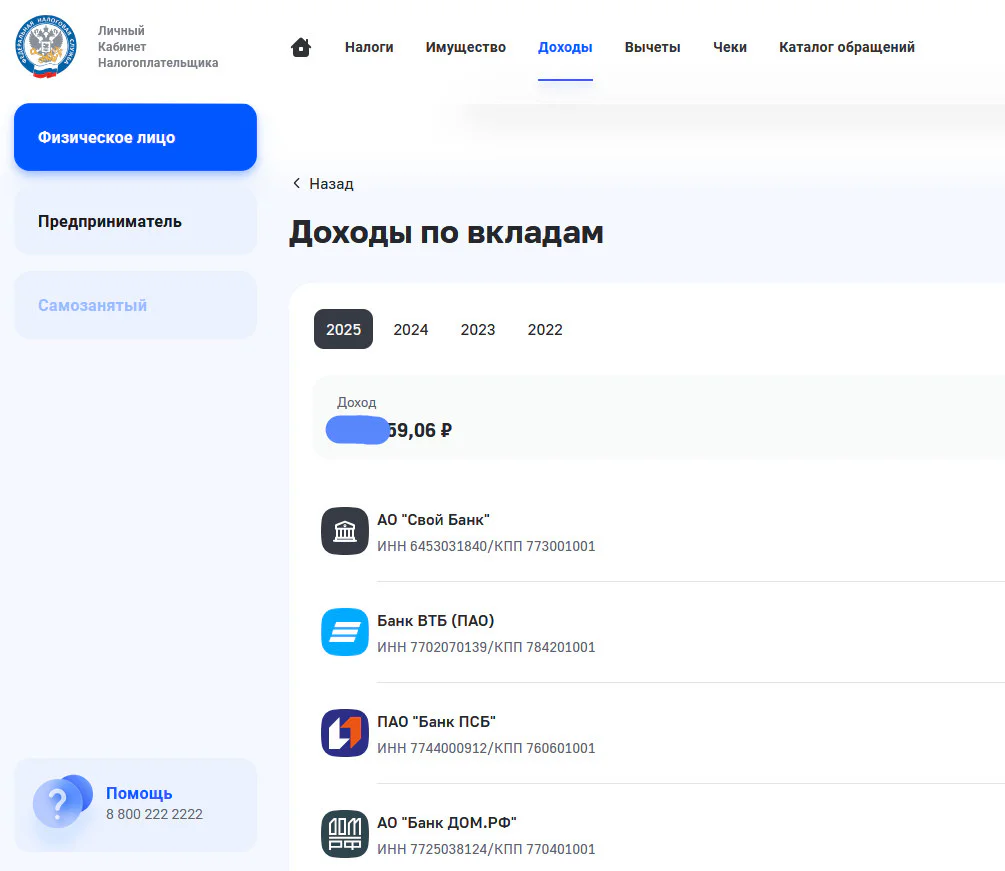
В лично кабинете налоговой в разделе «Доходы» — «Сведения о доходах» — «Банковские вклады» сумма указана в разрезе по каждому банку, так что вы легко увидите, откуда именно «набежали» проценты.
Почему депозиты теряют привлекательность
Раньше многие выбирали вклады в том числе из-за фактической налоговой льготы — для небольших сумм налог был незаметен. Теперь ситуация изменилась.
Простая математика: при ставке по вкладу 13% годовых по сумме, превышающей необлагаемый лимит, чистая доходность после уплаты налога падает до 11,3% годовых.
Это по-прежнему надёжный инструмент для сохранения денег, но для инвесторов с суммами от 1 миллиона рублей депозиты перестают быть оптимальным выбором. И это повод обратить внимание на другие инструменты: облигации, фонды денежного рынка, ПИФы, ЗПИФы коммерческой недвижимости, дивидендные акции.
На купоны по облигациям и дивиденды налог тоже придётся платить. Но есть одна лазейка, если покупать ПИФы на облигации или дивидендные акции, ЗПИФы без купонных выплат, владеть ими более трёх лет, то вы освобождаетесь от налогов в пределах 3 млн. рублей дохода за каждый год.
А как с налогами в других странах?
Миф о том, что мы одни такие «обиженные», сразу разбивается о реальность других стран:
Германия. Ставка налога на доход с депозитов составляет 25%, плюс солидарный сбор 5,5% от суммы налога. Не облагается доход до 1 000 €.
Польша — 19%, Италия — 26%, Франция — 31,4%. В этих странах налог удерживает сам банк.
США — ставки от 10% до 37% в зависимости от уровня дохода. Австрия — 25%, Испания — от 19% до 30%.
Швеция и Финляндия — 30%. Португалия — 28%, Люксембург — 20%, Словакия — 19%, Чехия и Греция — 15%, Румыния и Армения — 10%.
Швейцария. Банк удерживает 35%, но эти деньги возвращаются, если вклад задекларирован. При процентах до 200 франков в год удержаний нет.
Великобритания. Ставка налога на сберегательный доход соответствует подоходному налогу: 0%, 20%, 40% или 45%. Для базовой ставки 20% действует вычет 1 000 £, для повышенной ставки 40% — 500 £.
Как видите, в большинстве развитых стран налог на процентный доход существует, и ставки часто выше российских 13%.
Страны, где налога на вклады нет
В некоторых юрисдикциях процентный доход по депозитам не облагается налогом.
В Казахстане для резидентов налог на вклады отсутствует, однако нерезиденты платят 15% (для граждан России, Узбекистана, Кыргызстана и Таджикистана) или 20% (для стран со льготным налогообложением).
Налога на вклады также нет в Грузии (для физических лиц), Сингапуре, ОАЭ. В Болгарии — для вкладов в банках ЕС и ЕЭЗ.
Налоговый вычет: кому повезло
Важная информация для тех, кто платил налог на вклады за 2024 год. По этому периоду можно было получить социальный налоговый вычет.
Это особенно актуально для индивидуальных предпринимателей, у которых нет подоходного налога с заработной платы. Вычет позволял уменьшить налоговую базу за счет расходов на страхование, лечение, обучение, фитнес и другие социально значимые цели.
Однако с 1 января 2025 года проценты по вкладам были исключены из основной налоговой базы. Поэтому за 2025 год получить социальный вычет по налогу на вклады уже нельзя.
Если вы уплатили налог за 2024 год и имеете право на вычет, срок давности еще не истек.
Когда и как платить
Налог на проценты по вкладам за 2025 год необходимо уплатить не позднее 1 декабря 2026 года.
Сделать это можно в личном кабинете налогоплательщика на сайте ФНС в пару кликов, в том числе оплатив по реквизитам карты.
Лайфхак: некоторые банки предлагают кэшбэк от 1% до 5% за оплату налогов по номеру карты. Это реальный способ частично компенсировать расходы. В следующих публикациях я расскажу, по каким картам можно получить кэшбэк за налоги. Подписывайтесь!
Что важно запомнить
- Налог платится только с превышения над лимитом (210 000 ₽ для 2025 года).
- Налоговая всё считает сама — вам приходит готовая сумма вместе с налогом на транспорт и недвижимость.
- При крупных накоплениях (от 1 млн ₽) имеет смысл диверсифицировать: не только вклады, но и другие инструменты.
- Deadline — 1 декабря 2026 года. Не откладывайте на последний день.
- Проверьте банковские карты — возможно, за оплату налогов вам полагается кэшбэк.
Вывод: Налог на вклады — это не конец света, но сигнал. Сигнал о том, что при серьёзных суммах нужно грамотнее подходить к управлению капиталом. Депозит — это надёжно, но не всегда эффективно. И чем раньше вы это поймёте, тем больше возможностей откроется перед вами.


