Индивидуальный инвестиционный счёт третьего типа (ИИС-3) — это инструмент, который объединил налоговые льготы своих предшественников и дал инвесторам больше свободы. Но есть нюансы, которые важно понимать до открытия счёта. Разбираем подробно: почему 2026 год — последний «льготный», как трансформировать старый ИИС и почему «лесенка» из трёх счетов работает не так, как многие думают.
Почему стоит открыть ИИС до конца 2026 года
Главное условие для получения налоговых льгот по ИИС-3 — минимальный срок владения счётом, или «стаж». Если открыть счёт в 2024–2026 годах, этот срок составит 5 лет. Это значит, что, открыв ИИС-3, например, в июле 2026 года, закрыть его без потери льгот можно будет уже в июле 2031 года.
Дальше срок будет только расти:
- 6 лет — для счетов, открытых в 2027 году
- 7 лет — в 2028 году
- 8 лет — в 2029 году
- 9 лет — в 2030 году
- 10 лет — в 2031 году и позднее
Таким образом, 2026 год — последний, когда можно «заморозить» средства всего на 5 лет. Поэтому если вы планировали открыть ИИС-3, лучше не откладывать.
Что делать владельцам старого ИИС: закрыть или конвертировать
Если у вас уже есть ИИС старого типа (открытый до 31 декабря 2023 года), у вас два пути: просто закрыть его и открыть новый ИИС-3 либо провести трансформацию (конвертацию) старого счёта в новый.
Первый вариант проще, но вы потеряете весь накопленный «стаж». Второй — сложнее, но позволяет сохранить часть срока владения.
При трансформации засчитывается стаж старого ИИС, но не более 3 лет. То есть если вашему старому счёту уже 5 лет, при переносе в 2026 году зачтётся только 3 года. Сам 2026 год будет считаться четвёртым годом стажа, а 2027-й — пятым. Значит, уже 1 января 2028 года вы преодолеете минимальный срок и сможете свободно распоряжаться счётом.
При этом вы можете открыть ещё два ИИС. И лучше это сделать именно в 2026 году, чтобы срок стажа по ним составил 5 лет, а не больше.
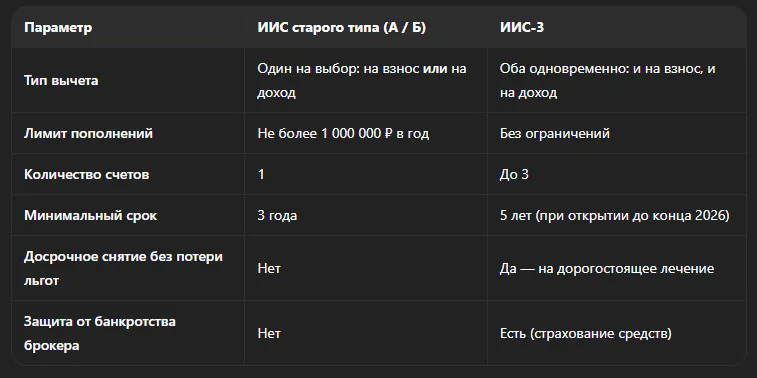
Чем ИИС-3 лучше старого ИИС
- можно получать вычеты как на взнос, так и на доход (по старому нужно было выбрать что-то одно);
- нет ограничений на сумму пополнений (по старому — не более 1 млн руб. в год);
- можно открыть три счёта;
- можно вывести досрочно на дорогостоящее лечение;
- есть страховка от банкротства брокера.
Это принципиально другой уровень гибкости. Старый ИИС заставлял выбирать между вычетом на взнос и вычетом на доход. Новый позволяет совмещать оба. Старый ограничивал сумму пополнений — новый нет. Старый был один — новых можно открыть три.
Как трансформировать старый ИИС в новый
Порядок действий:
- Сообщите брокеру о желании конвертировать ИИС. У некоторых брокеров есть специальная форма, у других достаточно написать в чат поддержки.
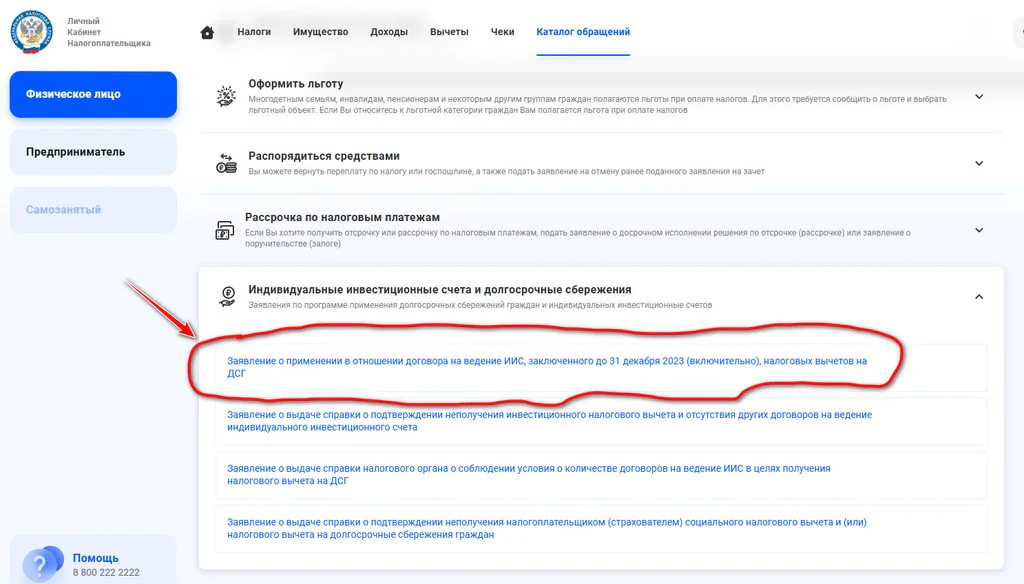
- Подайте заявление в налоговую в том же году. Зайдите в личный кабинет ФНС: lkfl2.nalog.ru. Далее: «Каталог обращений» → «Индивидуальные инвестиционные счета и долгосрочные сбережения» → «Заявление о применении в отношении договора на ведение ИИС, заключённого до 31 декабря 2023 (включительно), налоговых вычетов на ДСГ».
- Выберите ИИС, он должен подгрузиться автоматически. Если не подгрузился — введите реквизиты вручную. Подтвердите действие паролем от электронной подписи.
- Дождитесь подтверждения. Счёт будет считаться конвертированным, когда в разделе «Сообщения» личного кабинета появятся 4 документа от налоговой. Последний — «Квитанция о приёме».
Только после этого можно открывать ещё два ИИС.
Про «лесенку» из трёх ИИС
Здесь часто путаются. Разберёмся.
Некоторые думают, что «лесенка» из трёх ИИС нужна для оптимизации вычета на взносы. Это не так. С точки зрения вычета на взносы нет разницы, сколько счетов вы откроете. Лимит один: 400 000 ₽ в год суммарно по всем счетам, а при закрытии одного счета льгота теряется по всем ранее открытым счетам начиная с года закрытия.
Лесенку применяют для второго типа вычета — на доход. И имеет она смысл только для крупных капиталов.
Как это работает
По закону от налога можно освободить не более 30 млн ₽ прибыли в год. Суть лесенки: вы распределяете активы по трём ИИС так, чтобы по истечении 5 лет получать максимальный вычет на прибыль по каждому счёту, закрывая их друг за другом в разные года.
Важный нюанс с вычетом на взносы
Согласно подп. 2 п. 2 ст. 219.2 НК РФ, начиная с года, в котором вы расторгаете договор ИИС, предоставление вычетов на взнос прекращается и по этому счёту, и по всем остальным ИИС, открытым до этого момента.

Что это значит на практике:
- Вы закрываете один ИИС по истечении 5 лет.
- Право на вычет на взносы по двум оставшимся счетам утрачивается.
- Но полученные ранее вычеты на взносы по всем трём счетам остаются действительными — возвращать ничего не придётся.
- Право на вычет по доходам по оставшимся счетам сохраняется.
Если вы захотите снова получать вычет на взносы — нужно открыть четвёртый ИИС. Но это право будет действовать только на него. А если потом закроете второй или третий ИИС — право вычета на взносы утратится и для четвёртого.
Для чего реально нужны три ИИС
Вычет на доход. Актуально для крупных капиталов: каждый год получать вычет на максимальную прибыль до 30 млн ₽.
Разные брокеры. Удобно использовать разные тарифы под разные стратегии. У брокеров отличается линейка инструментов, комиссии, интерфейсы.
Разные стратегии. Под каждую стратегию — отдельный счёт. Так проще отслеживать динамику и управлять портфелем.
Ликвидность. Если деньги распределены по трём счетам и срочно понадобились средства — можно закрыть один, не трогая остальные.
Выводы
- Откройте три ИИС до конца 2026 года, чтобы зафиксировать минимальный срок владения в 5 лет. С каждым годом он будет расти.
- Если у вас старый ИИС — конвертируйте его в ИИС-3. Так вы сохраните до 3 лет стажа и получите все преимущества нового типа счёта.
- «Лесенка» из трёх ИИС работает только для вычета на доходы и имеет смысл для крупных капиталов.
- Откройте все три ИИС сразу, даже если пока не планируете пополнять каждый. Лучше — у разных брокеров. Это даст гибкость в управлении капиталом, распределении по стратегиям, оптимизации тарифов и ликвидности.
Время — единственный ресурс, который нельзя докупить. Каждый потерянный год — это дополнительный год заморозки. 2026-й — последний шанс зафиксировать пятилетний срок.


